Plano de Saúde Sênior
Quais diferenças na cobertura do plano de saúde sênior para tratamentos crônicos em 2026?
Entenda como a cobertura para doenças crônicas varia em planos sênior, considerando carência, coparticipação e limites de procedimentos.
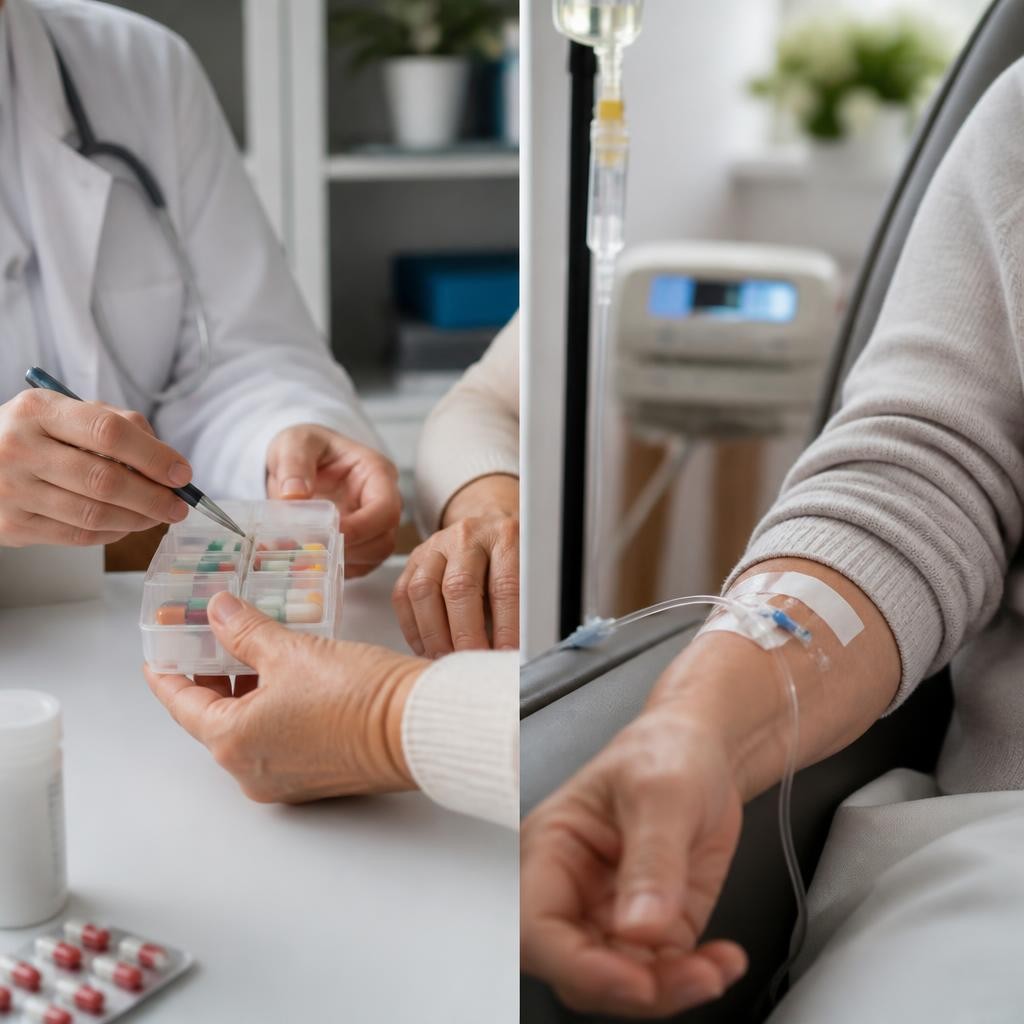
Em 2026, as diferenças na cobertura do plano de saúde sênior para tratamentos crônicos aparecem principalmente em três pontos: carência (prazos e condições para usar certos serviços), coparticipação (percentuais cobrados por consulta, exames e terapias) e rede credenciada (especialistas, clínicas e centros de diagnóstico disponíveis na sua região). Cada operadora define regras próprias no contrato, o que impacta acesso, frequência de sessões e custos de longo prazo.
Cobertura de terapias e exames contínuos
Planos sênior costumam prever um conjunto de atendimentos para o acompanhamento de doenças crônicas, desde que expressos no contrato e respeitadas as diretrizes de uso.
- Consultas de especialidade: acompanhamento com cardiologia, endocrinologia, pneumologia, nefrologia, geriatria e outras áreas, conforme indicação clínica.
- Exames laboratoriais e de imagem: rotinas de monitoramento (por exemplo, glicemia, perfil lipídico, função renal, exames de imagem) quando previstos nas coberturas assistenciais.
- Terapias e apoio multidisciplinar: fisioterapia, fonoaudiologia, nutrição e psicologia podem estar incluídas, com limites de sessões e indicações médicas específicas.
Para entender o que costuma entrar nessas rotinas e evitar surpresas, veja a análise sobre quais exames são cobertos pelo plano de saúde sênior em 2026.
Sinais de alerta que exigem avaliação médica e não devem esperar: piora súbita do controle (ex.: picos de pressão ou glicemia), dor persistente, falta de ar, inchaços novos, sangramentos, efeitos adversos relevantes de medicamentos. Em qualquer um desses casos, procure atendimento imediatamente.
Carência e elegibilidade para doenças crônicas
Para condições já conhecidas no momento da contratação, as operadoras podem aplicar prazos de carência e regras específicas de uso. Em alguns contratos, há cobertura parcial temporária para procedimentos mais complexos, válida por um período definido em contrato. Não há promessa de liberação imediata: cada caso passa por análise de risco e elegibilidade da operadora.
- Doença preexistente: o preenchimento da declaração de saúde deve ser verdadeiro e completo. Omitir informações pode gerar restrições futuras.
- Portabilidade: se você já tem plano e cumpre critérios de tempo mínimo e compatibilidade de faixa de preço/cobertura, pode solicitar a mudança sem cumprimento de novas carências para coberturas equivalentes. As regras variam conforme o produto e a operadora.
- Documentação médica: laudos, relatórios de acompanhamento e exames ajudam a comprovar diagnóstico e histórico terapêutico, facilitando a análise de elegibilidade.
Antes de assinar, revise com atenção as condições específicas para crônicos e confira os cuidados ao escolher plano de saúde sênior com cobertura para doenças crônicas em 2026.
Coparticipação e limites de uso
Em muitos planos sênior, a coparticipação é aplicada a consultas, exames e terapias. O percentual e os tetos de cobrança estão no contrato e podem afetar o custo total do tratamento de longo prazo. Além disso, podem existir limites mensais ou anuais para sessões de fisioterapia, psicologia, nutrição e outras terapias, exigindo reavaliações periódicas para continuidade.
- Impacto no bolso: quem faz uso frequente tende a sentir mais a coparticipação. Avalie previsibilidade e capacidade de pagamento ao longo do ano.
- Reajustes: mudanças por faixa etária e critérios contratuais podem alterar o custo da mensalidade e, indiretamente, o peso da coparticipação no orçamento.
- Autorização prévia: alguns exames de maior complexidade e séries de terapias podem exigir autorização, laudo atualizado e justificativa clínica.
Para entender fronteiras de cobertura, veja também as limitações do plano de saúde sênior para tratamentos eletivos em 2026, que ajudam a distinguir o que é contínuo/essencial do que é considerado eletivo.
Exemplo hipotético: crônico em acompanhamento
Imagine uma pessoa sênior com diabetes e hipertensão. No dia a dia, ela pode precisar de consultas em endocrinologia e cardiologia, exames periódicos e apoio nutricional. Em um plano com coparticipação moderada e rede próxima de casa, o acesso é prático, porém os valores por uso se somam. Já em outro plano, pode haver limite de sessões para nutrição e necessidade de autorização para exames de imagem. O custo-benefício dependerá da frequência de uso, distância dos serviços na rede e das regras de carência e coparticipação previstas.
Critérios para escolher e quando falar com uma corretora
Ao comparar opções, priorize aquilo que afeta diretamente sua rotina de tratamento e deslocamento.
- Rede credenciada perto de casa: verifique especialistas-chave, centros de diagnóstico e clínicas de terapia nas regiões que você realmente frequenta.
- Coberturas alinhadas ao seu histórico: confirme terapias contínuas, necessidade de autorização prévia e limites de sessões no contrato.
- Abrangência: regional costuma ser mais otimizada para uso local; nacional pode ser útil para quem viaja com frequência ou tem residência em mais de uma cidade.
- Modelos de pagamento: avalie se a coparticipação faz sentido para seu padrão de uso. Em tratamentos frequentes, coparticipações acumuladas podem pesar.
- Serviços adicionais: telemedicina, programas de acompanhamento de crônicos e assistência domiciliar (home care) podem existir, desde que no contrato. Confirme critérios e limites.
- Documentos em ordem: tenha relatórios médicos recentes para apoiar autorizações e revisões de elegibilidade.
Se você tem dúvidas recorrentes, enfrenta negativas de autorização, está avaliando portabilidade ou precisa conciliar o uso do plano de um familiar sênior com um plano empresarial da sua PME, é hora de conversar com uma corretora. Entenda também como a corretora facilita a escolha entre plano empresarial, sênior ou familiar e evite armadilhas comuns descritas em erros mais comuns ao contratar plano de saúde sênior e como evitá-los.
Para entender quais opções fazem mais sentido para o seu perfil e histórico clínico, fale com a equipe da Reunit Seguros e solicite uma cotação personalizada, gratuita e sem compromisso. Nossa consultoria ajuda a comparar carências, coparticipações e rede credenciada em 2026, com foco em segurança, custo e atendimento humanizado.