Planos de saúde
Plano de saúde ou cartão de desconto: qual a diferença na prática?
O plano de saúde oferece cobertura assistencial conforme contrato e regras aplicáveis. O cartão de desconto facilita o acesso a serviços com valores reduzidos, mas não funciona como plano nem garante cobertura.
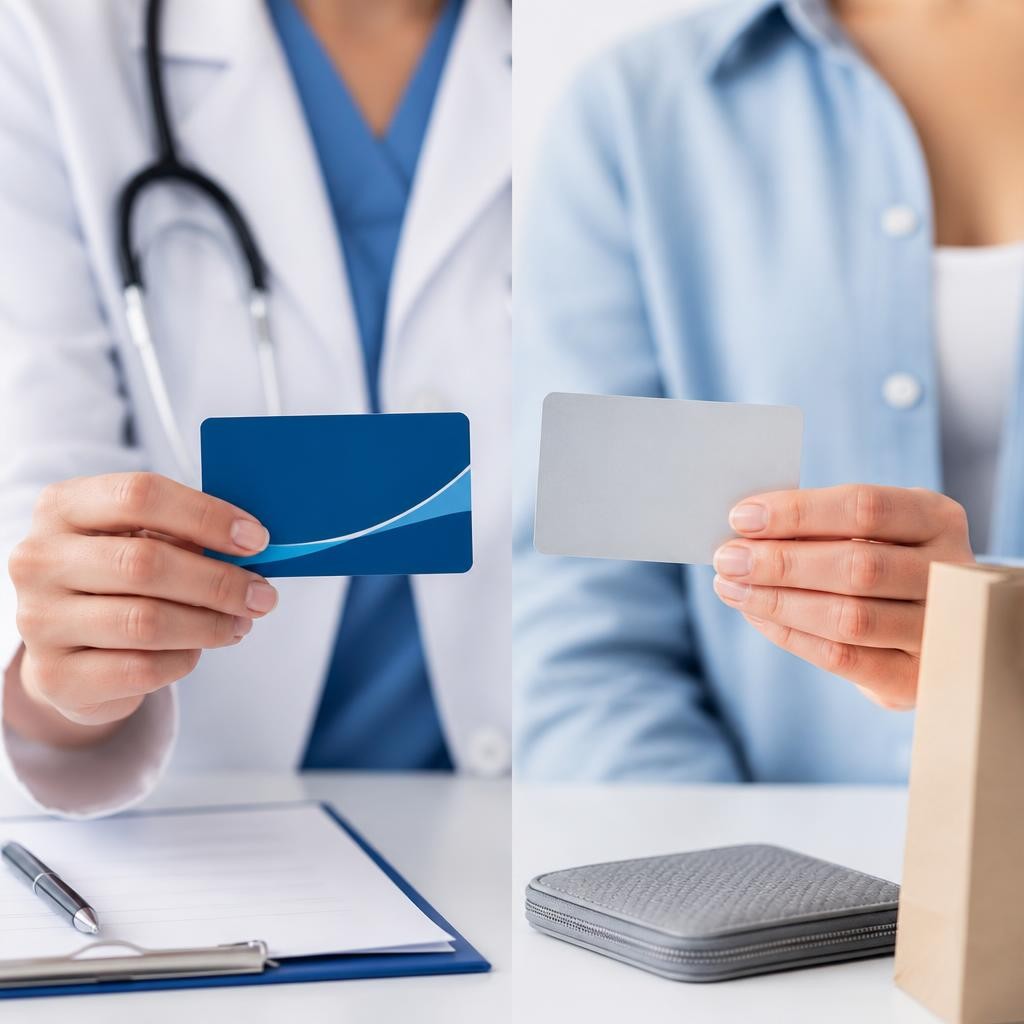
Na prática, o plano de saúde prevê cobertura para serviços definidos em contrato, conforme suas condições de uso e as regras aplicáveis. Já o cartão de desconto pode reduzir o valor cobrado por atendimentos em estabelecimentos participantes, mas normalmente não paga pelo serviço: a pessoa continua responsável pela despesa e não conta com cobertura assistencial equivalente à de um plano.
O que muda na prática entre plano de saúde e cartão de desconto?
O plano de saúde é um contrato de assistência à saúde. Nele, ficam estabelecidos aspectos como os tipos de atendimento contratados, a abrangência, a rede disponível e as condições de utilização. Também podem existir carências, coparticipação ou outras regras que precisam ser verificadas na proposta e no contrato.
Em geral, o beneficiário paga um valor periódico para manter o plano e utiliza os serviços previstos conforme as condições contratadas. Isso não significa que qualquer procedimento será coberto automaticamente: é preciso conferir a cobertura, a segmentação e as regras aplicáveis ao caso.
O cartão de desconto funciona de outra maneira. Ele pode dar acesso a preços reduzidos em consultas ou outros serviços oferecidos por prestadores participantes, mas o desconto não transforma o serviço em uma despesa coberta por um plano. As condições variam conforme o cartão e o estabelecimento, e o usuário costuma pagar diretamente ao prestador pelo atendimento.
Antes de aderir a qualquer uma das opções, entenda como os pagamentos se combinam. No plano, pode haver pagamento periódico e, quando previsto, cobrança de coparticipação pelo uso. No cartão, verifique se há taxa de adesão ou manutenção e quanto será cobrado por cada serviço, já considerando o desconto informado.
Se a dúvida envolver modalidades de plano, composição familiar ou necessidades diferentes entre dependentes, pode ajudar entender como comparar planos empresariais, sênior e familiares. Essa comparação não substitui a leitura das condições específicas de cada proposta.
O cartão de desconto cobre consultas, exames e urgências?
O fato de um serviço aparecer entre os benefícios do cartão não significa que esteja coberto como em um plano. Pode haver descontos apenas em determinados prestadores, serviços ou procedimentos, e a disponibilidade pode mudar. Por isso, confirme as condições antes de marcar o atendimento, de preferência diretamente com o fornecedor do cartão e com o prestador.
Verifique com clareza:
- quais clínicas, profissionais ou estabelecimentos participam na sua região;
- quais consultas, exames ou procedimentos dão direito a desconto;
- como o desconto é calculado e qual valor será pago ao prestador;
- se existem taxas, limitações de uso, prazo de validade ou regras para dependentes;
- como funciona o cancelamento e se há condições diferentes para cada serviço.
Não trate o cartão como garantia de atendimento de urgência ou emergência. Em uma situação urgente, procure um serviço de saúde adequado sem atrasar o atendimento para conferir descontos ou regras do cartão. Se estiver comparando o que um plano pode prever para internações, consulte também os fatores que influenciam a cobertura de internação pelo plano de saúde; as condições dependem do contrato e da análise aplicável.
Também é importante não presumir que exames estejam incluídos apenas porque há desconto em consultas. A lista de serviços participantes, o preço final e as condições de acesso podem ser diferentes. Confirme esses detalhes antes de contratar e novamente antes de utilizar o benefício, pois as condições informadas pelo prestador são relevantes para saber quanto será cobrado.
Para quem cada opção pode fazer sentido?
Um plano pode ser considerado por quem procura cobertura assistencial contratual e consegue assumir os pagamentos e as condições de utilização. A decisão depende de quem será incluído, dos cuidados prioritários, da região de uso, da rede disponível e das regras do produto. Para quem tem mais de 59 anos, por exemplo, é importante observar com atenção as condições de cobertura e utilização, sem presumir que todos os planos ofereçam as mesmas opções.
O cartão pode ser útil para quem busca descontos pontuais em serviços participantes e compreende que continuará pagando pelos atendimentos. Ele pode ser avaliado como uma forma de acessar determinados serviços com desconto, mas não deve ser tratado como substituto de cobertura assistencial quando essa é a necessidade principal.
Considere um exemplo hipotético: uma pessoa que costuma fazer poucas consultas particulares pode comparar o custo do cartão e os descontos disponíveis com o valor que pagaria diretamente pelos atendimentos. Uma família que busca proteção assistencial, por outro lado, deve avaliar opções de plano e não presumir que o cartão ofereça cobertura para despesas inesperadas. Em ambos os casos, não há economia garantida: o resultado depende da frequência de uso, dos serviços necessários e das condições contratadas.
As necessidades também mudam conforme a composição familiar e o momento de vida. Uma pessoa pode priorizar acesso a consultas perto de casa; outra pode valorizar a abrangência da rede ou a possibilidade de incluir dependentes. Para entender quais critérios podem pesar na escolha de cobertura para pessoas mais velhas, veja os cuidados relacionados a planos sênior com cobertura regional.
O que avaliar antes de escolher ou contratar?
Ao analisar um plano, confira a cobertura contratada, a segmentação, a abrangência geográfica, a rede disponível e as carências. Verifique também se há coparticipação, quais são suas condições e como funciona a inclusão de dependentes. Não presuma que um serviço, prestador ou procedimento está contemplado sem confirmar essa informação na documentação da proposta.
No cartão de desconto, procure a lista atual de prestadores participantes e confirme se ela atende às suas necessidades na região onde pretende usar o serviço. Leia as limitações, os custos do próprio cartão, as regras de validade e cancelamento. Pergunte também ao prestador qual será o valor final a pagar, pois o desconto divulgado não informa, por si só, o custo total de cada atendimento.
Compare os gastos possíveis sem olhar apenas para uma mensalidade ou para uma lista de descontos. Considere pagamentos periódicos, despesas por utilização e serviços que podem ficar fora das condições contratadas. Se uma família usa serviços com frequência variável, por exemplo, vale avaliar diferentes cenários hipotéticos de utilização, sem tomar um mês atípico como garantia do que gastará no futuro.
Antes de aderir, peça esclarecimentos sobre os pontos que não estiverem claros e confira as condições por escrito. Uma explicação verbal ou uma oferta resumida pode não mostrar limites, exclusões ou requisitos de uso. A decisão deve considerar o que está documentado e se aquilo atende à necessidade de cada usuário.
Qual é o próximo passo para tomar uma decisão segura?
Comece identificando quem usará o serviço, quais cuidados são prioritários e com que frequência costuma buscar atendimento. Depois, separe duas necessidades diferentes: ter cobertura assistencial conforme um contrato ou obter descontos em atendimentos pagos diretamente. Essa distinção ajuda a evitar que um cartão seja escolhido esperando uma proteção que ele não oferece.
Se houver dúvida entre modalidades, compare opções compatíveis com o perfil e examine as condições antes de contratar. A disponibilidade e a aceitação dependem da análise da operadora, e nenhuma cobertura deve ser presumida antes da confirmação contratual.
Para avaliar alternativas de plano de saúde de acordo com seu perfil, fale com a equipe da Reunit Seguros e solicite uma consultoria gratuita ou uma cotação personalizada, sem compromisso.